Crise lycéenne : pourquoi le CAC 40 décroche plus que le DAX et l'Eurostoxx
Par Jean-David Haddad, Francebourse.com
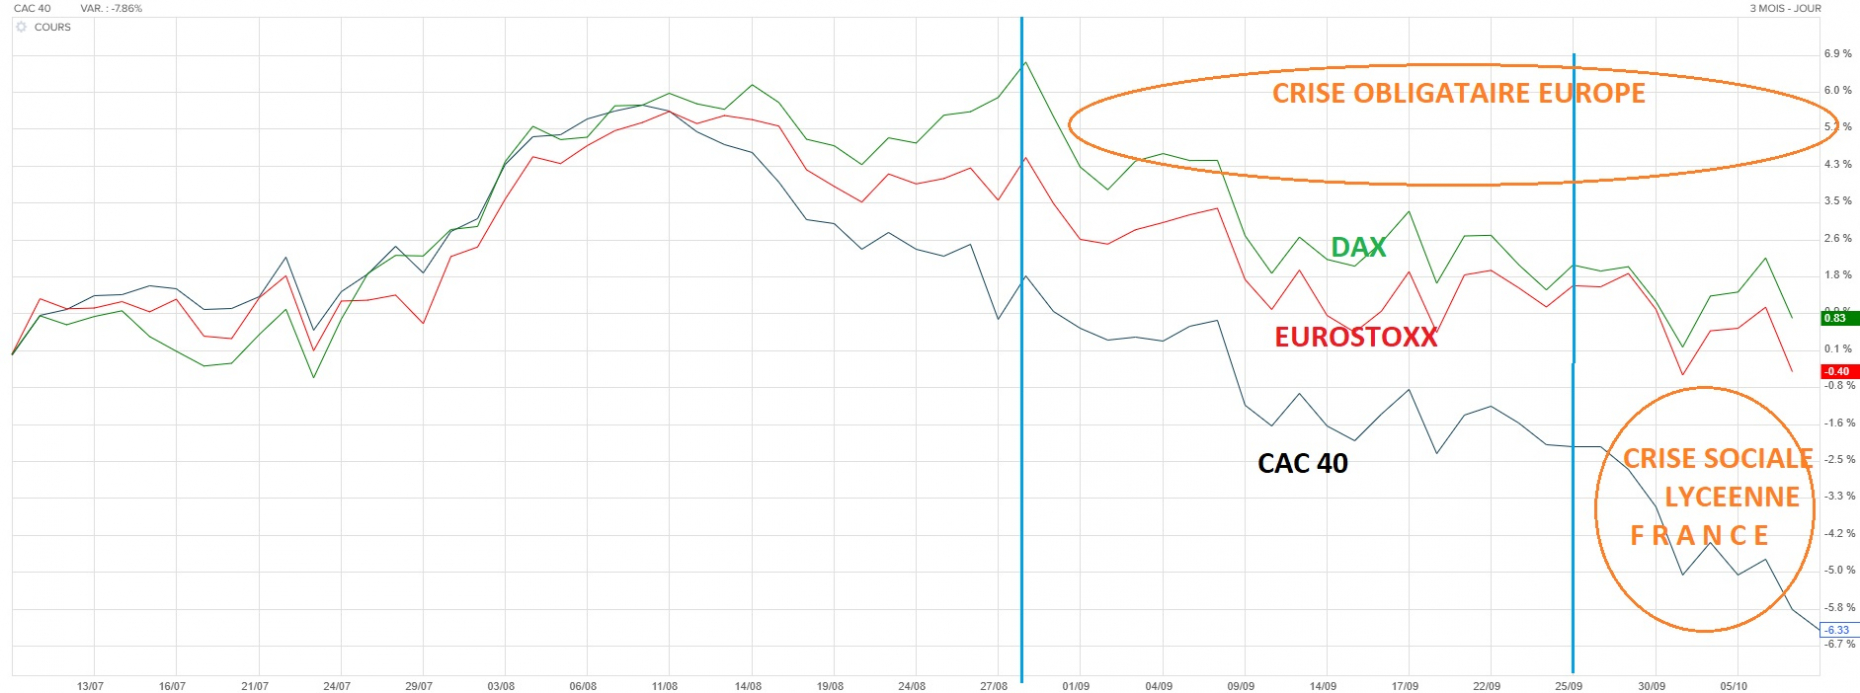
Le graphique parle de lui-même. Sur trois mois, le CAC 40 recule d'environ 6,3%, quand l'Eurostoxx 50 est à peu près à l'équilibre (-0,4%) et le DAX allemand reste en territoire positif (+0,8%). Les trois indices subissent le même choc obligataire, avec des taux longs qui s'envolent partout en Europe. Pourtant, un seul décroche vraiment.
Par rapport à début aout, le CAC décroche de 12% en 2 mois.
Mon interprétation, que je revendique, est que la crise sociale française amplifie un mouvement que les taux seuls n'expliqueraient pas.
Trois phases sur le graphique
Jusqu'à fin juillet, les trois courbes avancent ensemble. Début août, le CAC commence à se détacher : il plafonne plus tôt que le DAX, puis cède du terrain dès la mi-août, dans un contexte français déjà chargé, avec une dette publique sous surveillance, une notation souveraine fragile et une perspective présidentielle qui inquiète. Cet écart d'environ quatre points est installé fin septembre.
Vient ensuite la crise sociale. Lancé le 17 septembre en région parisienne, le mouvement de blocus des lycéens s'est étendu à tout le territoire. Vendredi 2 octobre, 735 établissements étaient perturbés, et les cours ont été totalement ou partiellement suspendus dans 400 à 500 lycées lundi 5 octobre. Les interpellations se comptent par milliers et les dégâts matériels, selon la presse, par millions d'euros. Les organisations lycéennes ont appelé à poursuivre, faute de « mesures concrètes ». Depuis le 25 septembre, le CAC perd encore environ quatre points, contre un à deux pour ses homologues européens. L'écart avec le DAX passe d'environ quatre à plus de sept points.
Ce n'est pas l'économie, c'est l'image
Je ne prétends pas que des lycées bloqués pèsent sur le chiffre d'affaires des entreprises du CAC 40. Ils ne pèsent à peu près rien sur le PIB. Ce que je dis est d'un autre ordre : un marché n'achète pas seulement des bilans, il achète un récit. Et le récit France se dégrade.
Un gérant à Londres, à Zurich ou à New York ne voit pas le détail des revendications lycéennes.
Il voit que l'Etat pourrait débloquer 10 milliards soit 0.3% du PIB dans un pays sans croissance.
Il voit des images : des établissements fermés, des affrontements, des milliers d'interpellations.
Il voit un gouvernement qui répond par une lettre du Premier ministre et un « premier bilan attendu le 16 octobre ».
Il en retient une impression simple : un pays qui peine à gérer ses tensions sociales, au moment même où sa dette est scrutée et où ses taux d'emprunt dépassent 4,8%.
C'est le mécanisme que nous documentons depuis des mois : le rang social d'un marché est une construction collective, lente à bâtir et rapide à écorner. Un conflit social, même périphérique, rappelle à l'investisseur étranger ce qu'il redoute le plus en France, l'imprévisibilité. Dans un contexte où les taux obligent déjà à exiger une prime de risque, chaque image de conflit alourdit cette prime. C'est la logique des « décotes de pays » : la France se paie moins cher parce qu'elle inquiète davantage.
Ce que cela change pour l'investisseur
D'abord, ne pas tout mettre sur le compte des taux : ils frappent toute l'Europe, mais la sanction supplémentaire est spécifiquement française, et ce discernement est précieux. Ensuite, accepter que ce narratif dégradé ne se corrige pas en une séance. Il faudra des signaux d'apaisement, social comme budgétaire, pour que la prime de risque se résorbe. Enfin, c'est une raison de plus de ne pas concentrer un portefeuille sur la seule Bourse de Paris. C'est la logique qui guide nos arbitrages depuis plusieurs semaines, avec une part croissante de nos lignes hors de France.
Une vidéo est en ligne sur notre chaine Youtube :
www.youtube.com
Ce n'est pas un jugement sur les revendications lycéennes, que chacun appréciera selon ses convictions. C'est un constat de marché : le narratif France est dégradé par l'image des conflits sociaux, et le CAC 40 en paie le prix.
Jean-David Haddad
Professeur Agrégé
Francebourse.com